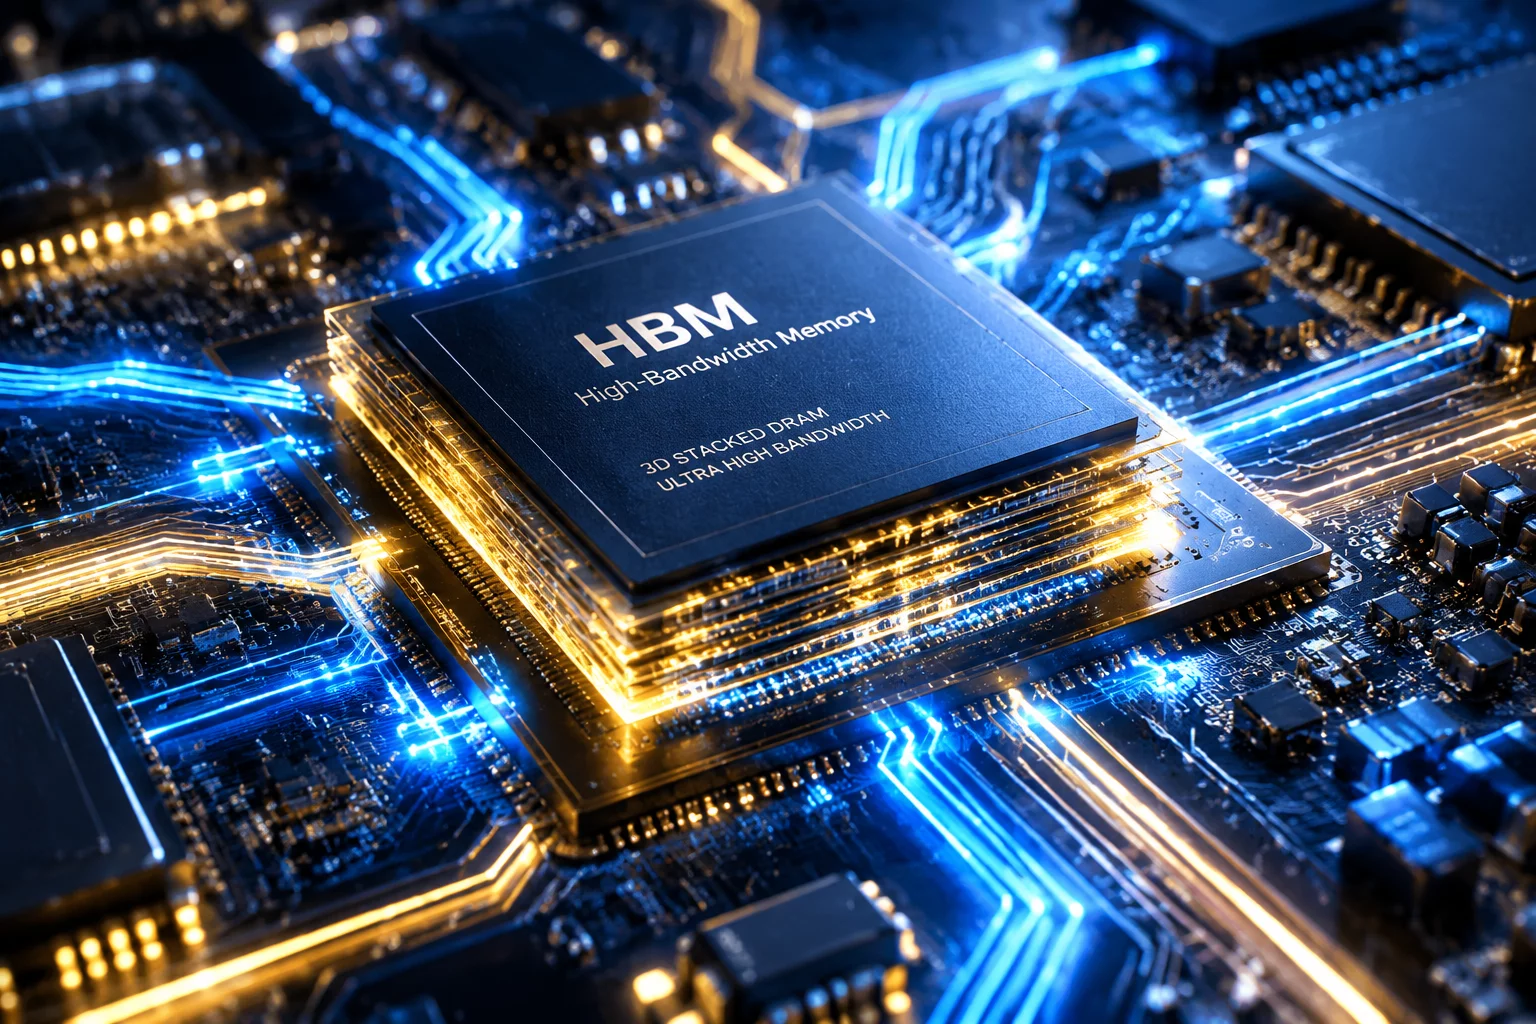
AIデータセンター需要とHBM技術革新の加速
フランスの市場調査機関であるYole Groupが発表した半導体産業レポートによると、生成AIおよびハイパフォーマンスコンピューティング(HPC)の普及に伴い、メモリ半導体市場における韓国企業のシェアと優位性は今後5年以上にわたり揺るぎないものとなる見込みです。特にHBM3Eから次世代HBM4への移行局面において、積層パッケージング技術と歩留まりの高さが決定的な差別化要因となっています。
クラウド事業者や大規模AIアクセラレータ開発企業からの注文が殺到しており、韓国の主要半導体メーカー各社は製造キャパシティの増強を急ピッチで進めています。先端プロセスにおける露光技術の成熟と広範なサプライチェーンの集積が、他地域に対する参入障壁を強固に築き上げています。
先端メモリの設計から高度な3次元パッケージングに至る一貫した製造エコシステムこそが、競合に対する持続的な競争優位を生み出している。
— Yole Group 半導体市場シニアアナリスト3D NAND積層競争とDRAM微細化のブレークスルー
DRAM市場における1cナノメートル世代への移行と、400層を超える超高層3D NANDフラッシュの開発においても韓国勢が主導権を握っています。熱管理と消費電力効率を極限まで高めた独自アーキテクチャの投入により、車載機器やエッジAI向け需要も確固たる基盤となっています。
- 次世代HBM4規格での先行量産体制: ベースダイに最先端ファウンドリプロセスを組み合わせ、帯域幅と省電力性能を飛躍的に向上。
- 超多層3D NAND技術の実用化: ハイブリッドボンディング技術を活用し、エンタープライズSSD向けの大容量化を加速。
- 持続的な設備投資と研究開発の集中: メガ半導体クラスターへの長期的な投資により、スケールメリットとコスト競争力を両立。
グローバル半導体サプライチェーンにおける長期展望
地政学的なサプライチェーン再編の動きが進む中でも、メモリ分野における技術的蓄積と歩留まり改善のノウハウは短期間で代替することが困難です。Yole Groupは、今後も韓国が世界メモリ供給の過半を担い続け、AI時代のハードウェア基盤として中核的役割を果たし続けると結論づけています。
エレクトロニクス業界全体が知能化と省エネ化を追求する中、高付加価値メモリへのシフトは企業収益の安定化にも寄与しており、今後の技術ロードマップにも世界的な注目が集まっています。
コメント&ディスカッション
0 件まだコメントはありません。最初のコメントを投稿してみましょう。
ディスカッションに参加する
専門的な技術的知見やフィードバックをご記入ください。